Pilier
La mutuelle santé pour Rottweiler, guide complet
Un Rottweiler coûte en moyenne trois fois plus cher en frais vétérinaires qu'un chien de taille moyenne. La mutuelle santé ne supprime pas ce coût, elle le transforme en dépense prévisible. Voici comment elle fonctionne, et comment éviter les contrats qui promettent beaucoup en remboursant peu.
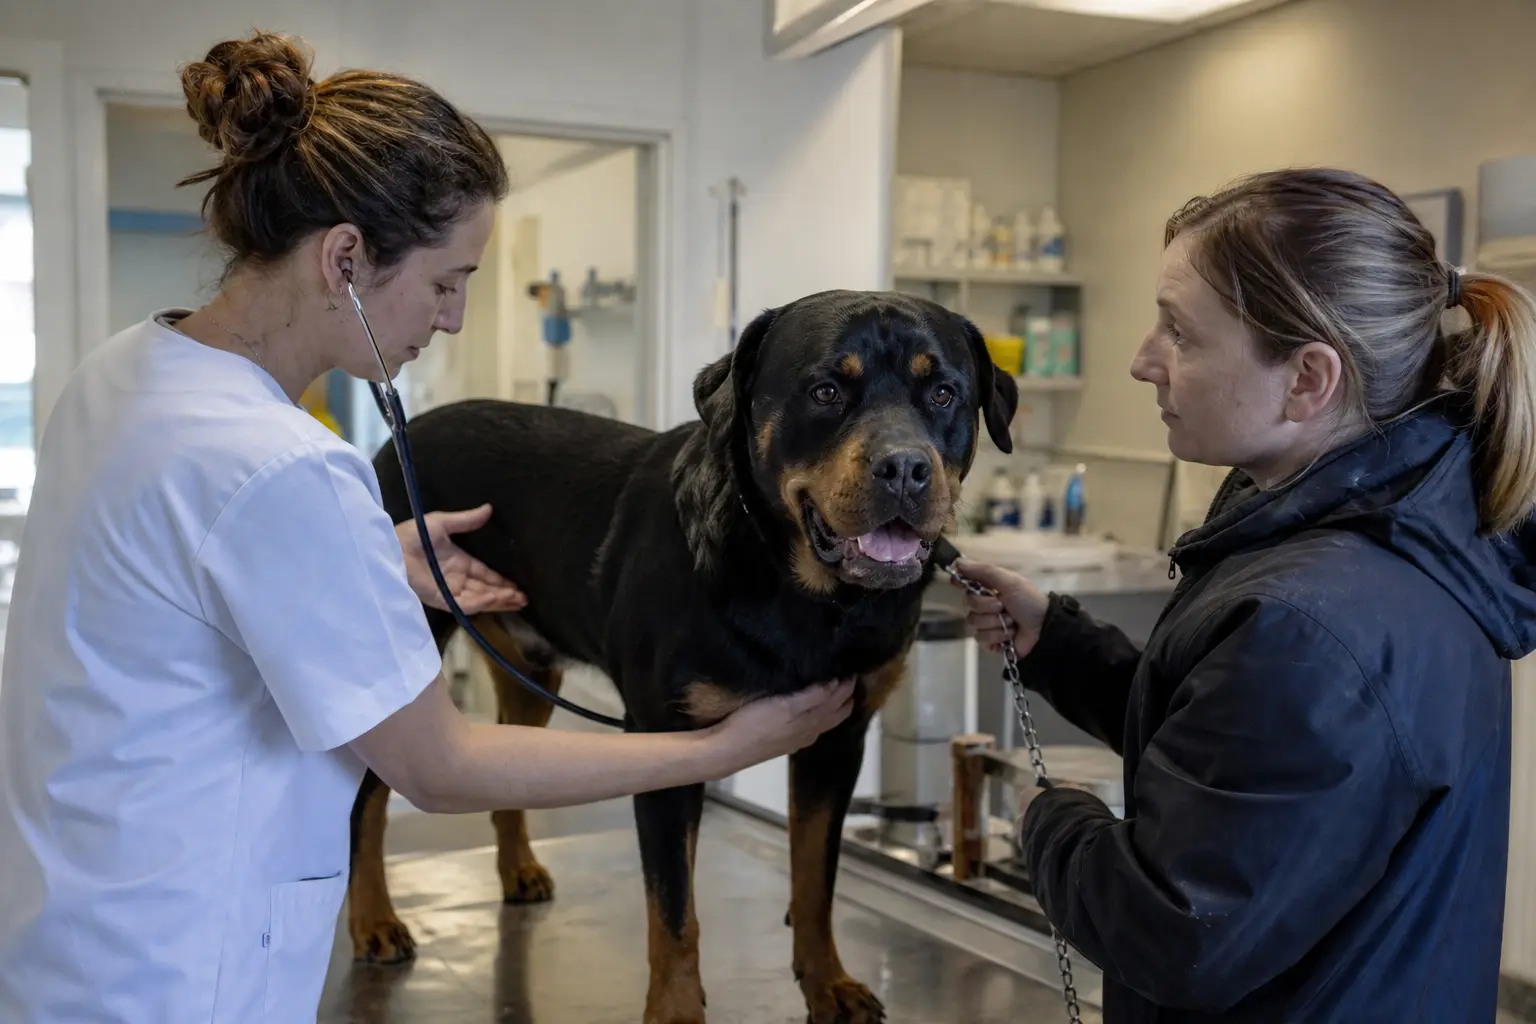
Ce que couvre une mutuelle santé
La garantie principale porte sur les maladies et les accidents. Concrètement, elle intervient sur les postes suivants.
- Consultations et visites, y compris les urgences de nuit et de week-end.
- Examens complémentaires : radiographies, échographies, analyses sanguines, scanner, IRM.
- Chirurgies et frais d'hospitalisation, anesthésie comprise.
- Médicaments prescrits par le vétérinaire.
- Soins post-opératoires, pansements, physiothérapie lorsque le contrat la prévoit.
- Transport en ambulance animalière, selon les contrats.
- Euthanasie et, dans certaines formules, frais de crémation funéraire.
Ne sont jamais couverts par la garantie principale : les vaccins, la stérilisation de convenance, le détartrage, les vermifuges et les antiparasitaires. Ces actes relèvent du forfait prévention, une enveloppe distincte et optionnelle.
Les trois familles de formules
Le marché s'organise autour de trois niveaux, avec des appellations variables selon les assureurs.
| Formule | Taux de remboursement | Plafond annuel courant | Pour qui |
|---|---|---|---|
| Économique | 50 à 60 pour cent | 800 à 1 500 euros | Filet de sécurité contre l'accident grave uniquement |
| Intermédiaire | 70 à 80 pour cent | 1 500 à 2 500 euros | Le meilleur compromis pour un Rottweiler |
| Premium | 90 à 100 pour cent | 2 500 à 4 000 euros et plus | Chien à risque connu, propriétaire cherchant zéro reste à charge |
Pour cette race, la formule économique atteint vite ses limites. Un plafond de 1 000 euros est consommé par une seule chirurgie, et le reste de l'année n'est plus couvert. La formule intermédiaire, avec un plafond d'au moins 2 000 euros et un taux de 80 pour cent, correspond à la réalité des sinistres observés sur un molossoïde.
Comment lire un contrat en dix minutes
Quatre chiffres et une liste suffisent à évaluer une offre. Le reste est du marketing.
- Le taux de remboursement. Un taux de 80 pour cent appliqué à une facture de 2 500 euros laisse 500 euros à votre charge.
- Le plafond annuel. C'est le montant maximal remboursé sur douze mois, tous sinistres confondus. Il se recharge à chaque échéance annuelle.
- La franchise. Fixe par acte, annuelle ou en pourcentage : elle s'ajoute au reste à charge. Une franchise de 50 euros par sinistre sur un chien suivi pour une affection chronique représente vite plusieurs centaines d'euros par an.
- Le délai de carence. Quelques jours pour l'accident, souvent 30 à 60 jours pour la maladie, parfois 6 mois pour certaines chirurgies. Notre page dédiée explique comment lire ces délais.
- La liste des exclusions. C'est la partie la plus importante et la moins lue. Vérifiez en particulier le traitement des maladies héréditaires et congénitales, décisif sur cette race.
Quand la mutuelle devient-elle rentable
Le calcul est simple, même s'il reste probabiliste.
Sur une formule intermédiaire à 45 euros par mois, la cotisation représente 540 euros par an, soit environ 5 400 euros sur dix ans de vie du chien.
En face, les dépenses vétérinaires moyennes d'un Rottweiler sur la même période se situent entre 4 000 et 9 000 euros selon les sources et selon la survenue ou non d'une pathologie lourde. Une seule chirurgie orthopédique doublée d'une hospitalisation suffit à rendre le contrat rentable.
Le raisonnement purement comptable rate cependant l'essentiel. La mutuelle n'est pas un placement, c'est un instrument d'arbitrage. Sans elle, le propriétaire décide en fonction de sa trésorerie du moment. Avec elle, il décide en fonction du pronostic médical. Sur une race où les urgences chirurgicales sont fréquentes et se décident en une heure, cette différence est le vrai bénéfice.
Les points spécifiques au Rottweiler
La surprime de race. Beaucoup d'assureurs classent le Rottweiler dans les tranches tarifaires hautes, à la fois pour sa taille et pour ses prédispositions. L'écart avec un chien de taille moyenne atteint fréquemment 30 à 50 pour cent.
Les exclusions orthopédiques. Certains contrats excluent la dysplasie chez les races prédisposées, ou la couvrent seulement après un délai de carence allongé de six à douze mois. C'est le point à vérifier en priorité.
La limite d'âge à la souscription. Souvent fixée entre 7 et 10 ans. Passé cet âge, seules des formules accident restent accessibles.
Le questionnaire de santé. Une radiographie de dépistage de la dysplasie déjà réalisée doit être déclarée. Ne pas le faire expose à la nullité du contrat pour fausse déclaration, c'est à dire à l'absence totale de remboursement.
Questions fréquentes
À quel âge souscrire pour un Rottweiler ?
Le plus tôt possible, idéalement entre deux et six mois, dès la fin de la période de garantie légale de vice rédhibitoire. À cet âge, aucune pathologie n'est encore inscrite au dossier médical, la cotisation est au plus bas, et les affections orthopédiques qui apparaîtront plus tard seront couvertes.
Un Rottweiler déjà dysplasique peut-il être assuré ?
Il peut être assuré, mais la dysplasie et ses conséquences seront exclues. L'assureur couvrira les autres risques : accidents, maladies digestives, dermatologiques, cancers sans lien avec l'affection connue. Cela garde un intérêt, mais le poste le plus coûteux reste à votre charge.
Le tarif augmente-t-il avec l'âge du chien ?
Oui, dans presque tous les contrats. L'augmentation est progressive et suit une grille d'âge. Certains assureurs proposent une cotisation figée à la souscription, plus chère au départ mais stable ensuite. Sur une race à espérance de vie courte, l'intérêt de ce gel est réel mais limité.
Que se passe-t-il si je résilie puis souscris ailleurs ?
Vous repartez à zéro : nouveau délai de carence, et surtout toutes les pathologies apparues pendant le premier contrat deviennent des affections antérieures, donc exclues. Changer d'assureur après plusieurs années n'a de sens que si le chien n'a aucun antécédent. Notre page sur la résiliation détaille ce point.
Le remboursement se fait-il sur le tarif réel ou sur une base conventionnée ?
Sur les frais réels engagés, dans la limite du taux et du plafond. Contrairement à la santé humaine, il n'existe pas de tarif de convention en médecine vétérinaire : les honoraires sont libres. C'est pourquoi le plafond annuel est la variable la plus importante du contrat.