Âge du chien
Assurer un Rottweiler senior, ce qui reste possible
À partir de sept ans, un Rottweiler entre dans une zone où les besoins médicaux augmentent et où les assureurs se retirent. Les portes ne sont pas toutes fermées, mais les règles changent et il faut arbitrer différemment.
Comparez les assurances santé pour votre Rottweiler
Frais vétérinaires : devis gratuit et sans engagement en 2 minutes.
Obtenir mon devis gratuit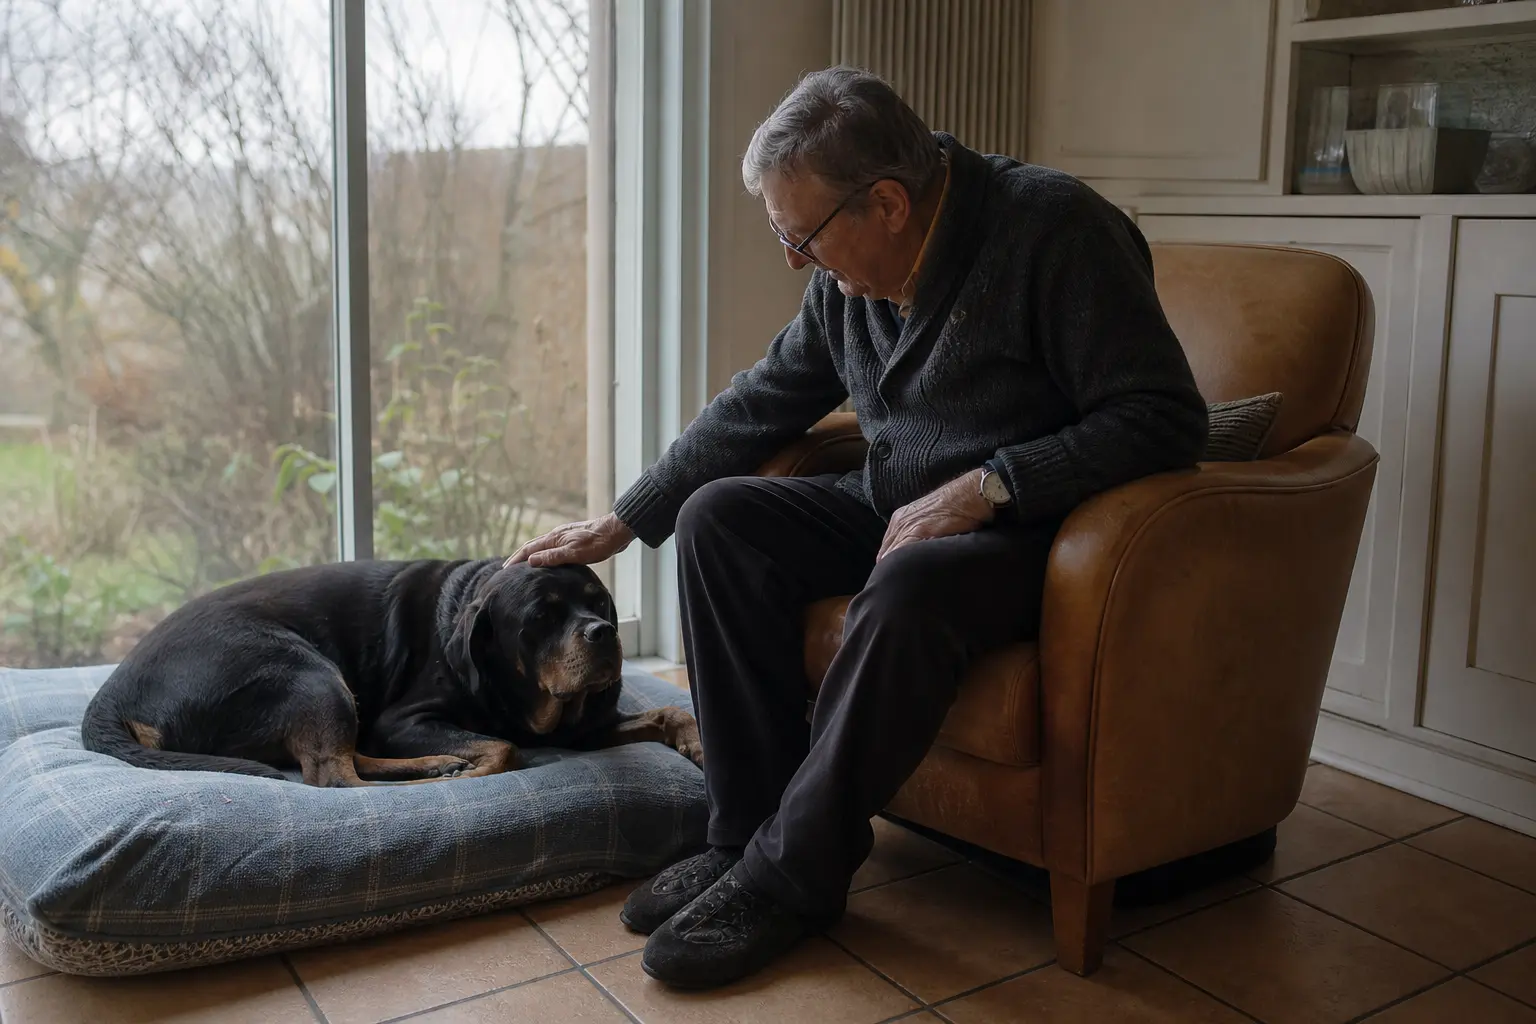
Quand un Rottweiler devient-il senior
Pour un assureur, la bascule intervient autour de sept ans, parfois six. Cette limite, plus précoce que pour un chien de taille moyenne, tient à l'espérance de vie de la race, comprise entre huit et dix ans, et à la concentration des pathologies lourdes sur cette période.
Concrètement, trois choses changent.
La souscription devient difficile puis impossible : la plupart des assureurs fixent une limite d'âge d'entrée entre 7 et 10 ans, et certains n'acceptent plus que des formules accident au-delà.
La cotisation augmente selon une grille d'âge, souvent de 15 à 25 pour cent par palier, et le passage des sept ans est le palier le plus marqué.
Les garanties se restreignent : certaines formules introduisent un plafond réduit, une franchise majorée ou des exclusions liées au vieillissement.
Le point décisif : ne jamais résilier un contrat ancien
C'est le conseil le plus important de cette page. Un contrat souscrit à un an et conservé jusqu'à neuf ans couvre les pathologies apparues en cours de route, dans les conditions d'origine.
Le même chien, s'il change d'assureur à neuf ans, verra toutes ses affections connues requalifiées en antécédents, donc exclues, et devra purger une nouvelle carence. Le gain de quelques euros mensuels se paie par la perte de l'essentiel de la couverture.
La seule exception raisonnable concerne un chien senior sans aucun antécédent, ce qui est rare à cet âge, et lorsque l'ancien contrat présente un plafond devenu manifestement insuffisant.
Quand la résiliation ne vient pas de vous
Le conseil précédent suppose que la décision vous appartienne. Elle peut vous échapper : l'âge n'autorise personne à rompre un contrat en cours, mais les mécanismes ordinaires du code des assurances, eux, jouent sur un chien de neuf ans comme sur un chiot. Résiliation à l'échéance moyennant le préavis prévu, clause de résiliation après sinistre lorsqu'elle figure aux conditions générales, et surtout non-paiement : un prélèvement rejeté pour carte expirée ouvre un compte à rebours de quelques semaines au terme duquel il n'y a plus de contrat.
Sur un chien âgé, ces mécanismes banals produisent un résultat qui ne l'est pas, puisque ce qui se rachète à trois ans ne se rachète plus à neuf. Deux réflexes valent donc ici.
Traiter le moyen de paiement comme une garantie. Carte expirée, changement de banque, compte insuffisamment provisionné : ce sont les premières causes de perte définitive de couverture sur un senior, loin devant les décisions de l'assureur.
Dater la fin de garantie dès réception du courrier, puis compter à rebours. Le temps disponible dépend du motif invoqué, et il est le plus court en cas d'impayé. Profitez-en pour exporter l'historique des remboursements avant la fermeture de l'espace client : sur un chien suivi depuis des années, c'est la seule trace consolidée de son parcours.
Les motifs admis et les délais applicables figurent dans notre page sur le refus et la résiliation d'assurance. Retenez surtout la hiérarchie : une mutuelle résiliée à neuf ans se remplace rarement, et jamais aux mêmes conditions, alors qu'une responsabilité civile résiliée est une urgence administrative, puisqu'elle conditionne le permis de détention.
Ce qui coûte cher chez un Rottweiler âgé
Les postes de dépense se déplacent avec l'âge.
Les tumeurs. L'ostéosarcome, les tumeurs mammaires, les lymphomes et les hémangiosarcomes spléniques deviennent le premier poste. Un bilan d'extension complet, une chirurgie et un protocole de chimiothérapie se situent entre 2 500 et 6 000 euros.
L'arthrose. Conséquence fréquente d'une dysplasie ancienne, elle impose des traitements au long cours, des anti-inflammatoires, parfois de la physiothérapie. Le coût annuel se situe entre 400 et 1 200 euros, étalé sur des années.
Le cœur. Cardiomyopathie dilatée, insuffisance cardiaque. Échographies de suivi et traitement quotidien à vie, environ 40 à 90 euros par mois.
Les urgences digestives. La torsion d'estomac ne connaît pas d'âge, et le pronostic se dégrade chez le chien âgé.
Notre page sur le coût des soins vétérinaires détaille ces montants poste par poste.
Le suivi semestriel après sept ans, et qui le paie
Passé sept ans, le rythme des consultations double, mais c'est surtout le contenu de la visite qui change : il ne s'agit plus de vacciner un chien en forme, mais de chercher méthodiquement ce qui ne se voit pas encore. Voici ce qu'il explore, et ce que cela coûte.
| Ce qui est examiné | Ce que le vétérinaire cherche à cet âge | Ordre de grandeur |
|---|---|---|
| Consultation semestrielle complète | Poids, fonte musculaire, muqueuses, douleur à la mobilisation | 80 à 140 euros la visite |
| Palpation abdominale, ganglions, chaînes mammaires | Rate ou foie augmentés, ganglions anormaux, nodule mammaire | Comprise dans la consultation |
| Auscultation cardiaque et prise du pouls | Souffle apparu depuis la visite précédente, rythme irrégulier | Comprise dans la consultation |
| Bilan sanguin, annuel puis semestriel | Fonction rénale et hépatique, anémie, marqueurs généraux | 90 à 180 euros |
| Analyse d'urine | Densité urinaire, protéines, infection | 40 à 80 euros |
| Imagerie en cas de point d'appel | Extension d'une lésion trouvée à l'examen | 60 à 110 euros le cliché, 120 à 250 euros l'échographie abdominale |
Hors traitement, un suivi senior sérieux représente 350 à 700 euros par an, avant toute maladie déclarée, et ce budget tombe presque entièrement à votre charge : un examen pratiqué sur un chien sans symptôme relève du dépistage, donc du forfait prévention lorsque le contrat en prévoit un, et non de la garantie maladie. Or ce forfait est une enveloppe annuelle fermée, souvent de l'ordre de cent euros, que deux consultations et un bilan sanguin épuisent avant l'été.
La bascule se joue sur le motif de l'acte, pas sur sa nature. Le même bilan sanguin est un dépistage quand il est systématique, et un acte diagnostique quand il explore un amaigrissement, une boisson excessive ou un souffle récemment entendu. Veillez donc à ce que la facture mentionne le signe constaté qui a motivé l'examen : c'est cette ligne que lit le gestionnaire.
Opérer, explorer ou soulager : l'arbitrage qui précède le remboursement
Chez un chien de neuf ans, la première question n'est pas le prix de l'intervention, mais sa faisabilité. Avant d'envisager une chirurgie tumorale ou orthopédique, le vétérinaire évalue la tolérance à l'anesthésie : examen clinique, bilan sanguin, électrocardiogramme ou échographie cardiaque si l'auscultation a trouvé quelque chose. Ce bilan peut faire reporter, alléger ou écarter un acte non urgent, comme l'expose notre page sur l'anesthésie du chien lourd.
Il en découle une mécanique souvent découverte tard : sur un senior, le contrat sert rarement d'un seul coup. La dépense part en tranches, imagerie, cytoponction, analyse histologique, puis traitement mensuel réévalué, plutôt qu'en une facture unique de chirurgie. Une exploration complète qui débouche sur la décision de ne pas opérer coûte déjà 400 à 900 euros, et reste prise en charge dès lors qu'elle répond à un symptôme.
Deux conséquences pratiques. D'abord, la franchise devient une variable plus déterminante que le plafond : appliquée par acte à six consultations et quatre examens, elle grignote chaque remboursement, là où une franchise annuelle ne se déduit qu'une fois. Ensuite, le passage des soins actifs aux soins de confort ne met pas fin aux dépenses : l'analgésie au long cours, ses contrôles et ses ajustements se remboursent comme un traitement de maladie tant que le plafond annuel n'est pas atteint.
Les solutions quand la souscription est fermée
La formule accident seul. Beaucoup d'assureurs l'acceptent sans limite d'âge ou avec une limite très haute. Elle couvre fractures, plaies, ingestions et accidents de la voie publique, pour 20 à 35 euros par mois. Ce n'est pas une couverture complète, mais elle évite le pire scénario financier sur un événement brutal.
Le forfait prévention seul. Rarement disponible isolément, il prend en charge vaccins, analyses de sang annuelles et détartrage, utiles chez un senior.
L'épargne dédiée. Ouvrir un compte spécifique alimenté du montant qu'aurait coûté la cotisation, entre 50 et 70 euros par mois, crée un matelas de 3 000 à 4 000 euros en cinq ans. C'est une solution rationnelle à défaut d'assurance, à condition de ne pas y toucher.
Le paiement échelonné chez le vétérinaire. De plus en plus de cliniques proposent des facilités de paiement ou travaillent avec des organismes de financement. À négocier avant l'urgence, pas pendant.
Garder un contrat devenu cher, ou provisionner
Le principe énoncé plus haut, ne pas résilier, supporte une vérification arithmétique quand la cotisation devient lourde. Ce calcul n'est pas celui de la souscription, mené sur toute la vie du chien et détaillé par notre page sur le bilan assuré ou non assuré. À dix ans, l'horizon se compte en une à trois années : seul compte ce que le contrat peut encore rendre sur cette période.
Rapportez la cotisation annuelle au remboursement maximal encore possible en une année : le plafond multiplié par le taux, diminué de la franchise.
Un correctif s'impose ensuite. Un contrat souscrit tardivement exclut les antécédents connus : si l'arthrose et le cœur, c'est-à-dire les postes les plus probables, figurent parmi les exclusions, le plafond affiché ne sera jamais atteint et le calcul ci-dessus est optimiste. Un contrat ancien, lui, couvre les affections apparues en cours de route, et c'est ce qui le rend irremplaçable.
Avant de conclure à la résiliation, épuisez l'avenant : relever la franchise annuelle, baisser le taux ou ramener le plafond allège la cotisation tout en conservant l'ancienneté et l'absence d'exclusion, que la résiliation détruit d'un coup.
Reste l'épargne, qui n'a pas la même forme : 70 euros de côté pendant les deux dernières années constituent environ 1 700 euros, une fois, quand le contrat se recharge à chaque année d'assurance. Tant que l'espérance de vie restante dépasse deux ans, l'avenant l'emporte donc presque toujours ; en deçà, et si les postes probables sont déjà exclus, la question se pose honnêtement.
Questions fréquentes
Mon assureur peut-il me résilier parce que mon chien vieillit ?
Non, pas au seul motif de l'âge. Un contrat en cours se poursuit tant que vous payez la cotisation et que l'assureur ne résilie pas pour un motif prévu au contrat, comme une fausse déclaration ou un sinistre. L'âge ne fonde donc aucune résiliation, mais il peut réduire la garantie : certains contrats comportent une limite d'âge de maintien, au-delà de laquelle la couverture bascule en garantie accident seule, ou une clause qui abaisse le taux et relève la franchise par tranche d'âge. Acceptées à la souscription, ces clauses jouent sans nouvelle signature : cherchez les mots limite d'âge de garantie et maintien dans vos conditions générales avant de compter sur le contrat après neuf ans.
Jusqu'à quel âge les cotisations augmentent-elles ?
Jusqu'au terme du contrat, selon la grille d'âge de l'assureur. Certaines compagnies plafonnent l'augmentation au-delà d'un certain âge, d'autres non. Sur un Rottweiler, comptez une cotisation qui peut doubler entre deux et neuf ans.
Existe-t-il des assurances spécifiques pour chiens âgés ?
Quelques assureurs proposent des formules seniors avec des garanties adaptées, souvent centrées sur l'accident et les affections chroniques, avec des plafonds réduits. Le rapport entre cotisation et couverture doit être examiné de près : sur un chien très âgé, l'épargne dédiée est parfois plus efficace.
Une euthanasie est-elle prise en charge ?
Souvent oui, lorsqu'elle est médicalement justifiée, avec un plafond de l'ordre de 100 à 250 euros. Certaines formules incluent également une participation aux frais de crémation. Ces montants figurent dans le tableau des garanties, rarement dans la publicité.
Faut-il continuer à payer une mutuelle pour un chien de onze ans ?
Cela dépend du plafond et du reste à charge historique. Si le contrat ancien couvre correctement les pathologies déjà déclarées, le garder est presque toujours la bonne décision. S'il est devenu très cher pour un plafond faible et que le chien est déjà exclu sur ses principales affections, la question se pose honnêtement.
Comment tenir l'avance des frais sur un chien suivi pour plusieurs affections ?
En fractionnant les envois plutôt qu'en attendant. Un senior traité pour de l'arthrose et un trouble cardiaque accumule des factures modestes et régulières, que beaucoup de propriétaires conservent pour les adresser ensemble : c'est la pire méthode, puisque l'avance de trésorerie s'allonge d'autant et qu'un dossier ancien suscite davantage de questions. Transmettez chaque facture détaillée dans les jours qui suivent les soins, en respectant le délai de déclaration prévu au contrat. Demandez aussi au vétérinaire des ordonnances de renouvellement plus longues quand le traitement est stabilisé : moins de passages en caisse, moins d'avances, et un suivi inchangé.
Mon Rottweiler de dix ans change de maître, faut-il en profiter pour revoir le contrat ?
Surtout pas : c'est le pire moment possible pour repartir sur un contrat neuf. La mutuelle prend le plus souvent fin lors d'un changement de propriétaire, parce que les conditions générales le prévoient, avec remboursement au prorata. La seule démarche qui préserve quelque chose est l'avenant de changement de souscripteur, demandé par écrit avant la remise du chien. Accepté, il conserve l'ancienneté et les affections déjà déclarées. Refusé, le repreneur repart de zéro, avec de nouveaux délais de carence et tout l'antérieur requalifié en exclusion : sur un chien de dix ans, cela revient à l'assurer pour tout sauf pour ce qui le concerne.
Que coûtent les derniers mois, une fois passé aux soins de confort ?
Moins qu'une chirurgie, mais plus longtemps qu'on ne l'imagine. Une analgésie au long cours associant plusieurs molécules, contrôles et prises de sang de tolérance compris, représente de l'ordre de 80 à 250 euros par mois sur un chien de cinquante kilos, auxquels s'ajoute l'aménagement du domicile : harnais de soutien, tapis antidérapants, matelas épais. Ces soins restent des soins de maladie et se remboursent au taux du contrat, sous franchise et sous plafond, ce qui rend le plafond annuel déterminant sur une fin de vie étalée. Notre page sur la fin de vie d'un Rottweiler traite le reste, de l'évaluation de la qualité de vie aux démarches qui suivent le décès.
Les frais vétérinaires de votre Rottweiler sont-ils couverts ?
Comparez les assurances santé pour votre chien : devis gratuit et sans engagement en 2 minutes.
Obtenir mon devis gratuit