Clause clé
Exclusions, maladies héréditaires et affections antérieures
C'est la clause qui décide si votre contrat servira à quelque chose. Sur une race à prédispositions documentées, la manière dont l'assureur traite l'héréditaire sépare les contrats utiles des contrats décoratifs.
Trois notions à ne pas confondre
Les refus de remboursement reposent presque toujours sur l'une de ces trois notions, que les contrats emploient parfois de manière interchangeable.
L'affection antérieure est une pathologie apparue avant la prise d'effet du contrat ou pendant le délai de carence. Elle est exclue définitivement, ainsi que ses complications et récidives.
La maladie congénitale est présente à la naissance, même si elle ne se manifeste que plus tard : malformation cardiaque, anomalie osseuse, ectopie testiculaire.
La maladie héréditaire est transmise génétiquement et se révèle au cours de la vie. La dysplasie de la hanche, la cardiomyopathie dilatée ou certaines neuropathies du Rottweiler entrent dans cette catégorie.
Comment les assureurs traitent l'héréditaire
| Régime | Ce que cela signifie | Fréquence sur le marché |
|---|---|---|
| Exclusion totale | Dysplasie, cardiomyopathie et affections génétiques jamais couvertes | Formules d'entrée de gamme |
| Couverture après carence allongée | Prise en charge après 6 à 12 mois, si aucun signe antérieur | Régime le plus répandu |
| Couverture normale | Traitement identique aux autres maladies, après carence standard | Formules haut de gamme |
| Couverture sous condition de dépistage | Prise en charge si les tests de dépistage ont été réalisés et sont favorables | Assureurs spécialisés |
La dernière ligne mérite d'être connue. Certains assureurs acceptent de couvrir la dysplasie si le chien a fait l'objet d'une lecture officielle des hanches avec un résultat favorable, ou si ses parents sont indemnes. C'est un argument à faire valoir pour un chiot issu d'un élevage sérieux pratiquant le dépistage.
Les pathologies du Rottweiler concernées
Sur cette race, cinq affections reviennent systématiquement dans les discussions avec les assureurs.
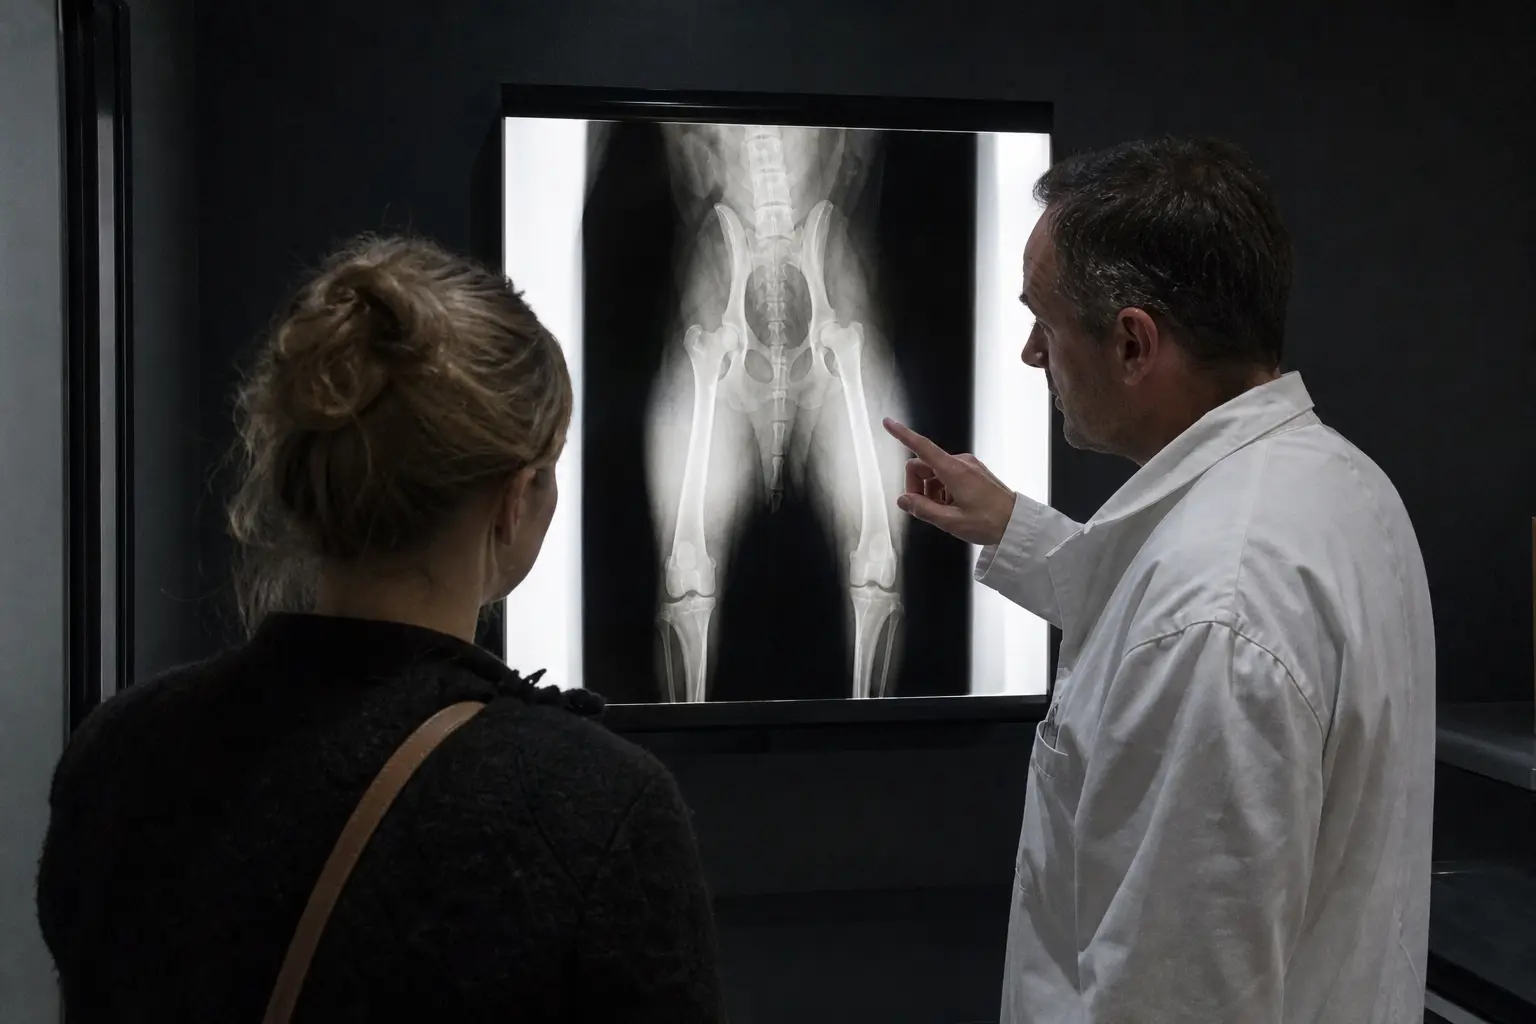
La dysplasie coxo-fémorale et du coude. C'est la principale. Elle est héréditaire à déterminisme complexe, influencée par la croissance et l'alimentation. Notre page sur la dysplasie détaille les coûts et les traitements.
La rupture du ligament croisé antérieur. Souvent classée en maladie dégénérative plutôt qu'en accident, ce qui change le régime applicable. Le compte rendu vétérinaire est déterminant.
La cardiomyopathie dilatée et la sténose sous-aortique. Affections cardiaques à composante héréditaire reconnue dans la race.
L'ostéosarcome. Prédisposition documentée chez les grandes races, dont le Rottweiler. Rarement exclu en tant que tel, mais souvent plafonné par le montant annuel.
La leucoencéphalomyélopathie et la polyneuropathie juvénile avec paralysie laryngée. Affections neurologiques rares mais spécifiques à la race, pour lesquelles des tests génétiques existent.
Les autres exclusions à vérifier
Au-delà de l'héréditaire, cinq familles d'exclusions méritent une lecture attentive.
- Le défaut de soins préventifs. Un chien non vacciné qui contracte une parvovirose ne sera pas remboursé. Idem pour une piroplasmose sans traitement antiparasitaire. Sur un Rottweiler, particulièrement sensible à la parvovirose en croissance, ce point est loin d'être théorique.
- Les actes de convenance. Stérilisation sans indication médicale, coupe d'oreilles ou de queue, interdites en France.
- La reproduction. Saillie, gestation, mise bas et césarienne, sauf option spécifique.
- Les comportements. Consultations comportementales, thérapies, souvent exclues ou plafonnées, alors qu'elles sont utiles sur une race de garde.
- L'usage professionnel. Un chien utilisé pour du gardiennage rémunéré relève d'un contrat professionnel, pas d'une mutuelle familiale.
Vérifier avant de signer, en pratique
Demandez les conditions générales complètes, pas la plaquette commerciale, et cherchez dans le document les mots suivants : héréditaire, congénital, antérieur, dysplasie, prédisposition, race.
Posez ensuite trois questions écrites à l'assureur, et conservez la réponse.
- La dysplasie de la hanche et du coude est-elle couverte pour un Rottweiler, et après quel délai ?
- Une rupture de ligament croisé est-elle traitée comme un accident ou comme une maladie ?
- Un examen vétérinaire réalisé à la souscription permet-il de réduire la carence ou de sécuriser l'absence d'antécédent ?
Une compagnie qui refuse de répondre par écrit sur ces points vous renseigne déjà.
Questions fréquentes
Mon chien a eu une boiterie à huit mois, soignée en dix jours. Est-ce une affection antérieure ?
Si elle figure au dossier médical avant la souscription, l'assureur peut la considérer comme telle et exclure la zone concernée, en particulier si elle touche une articulation prédisposée. Une boiterie bénigne, documentée comme résolue, se discute : fournissez le compte rendu vétérinaire qui conclut à la guérison complète.
L'assureur peut-il exclure une pathologie après la souscription ?
Pas unilatéralement en cours d'année. En revanche, à l'échéance annuelle, il peut proposer un avenant modifiant les garanties, que vous êtes libre de refuser, ou résilier le contrat dans les conditions prévues. Dans les faits, l'exclusion après sinistre passe plutôt par une majoration de cotisation.
Un chiot issu de parents indemnes de dysplasie est-il mieux assuré ?
Pas automatiquement, mais c'est un argument. Certains assureurs spécialisés en tiennent compte, et la documentation des résultats officiels des parents renforce votre position en cas de discussion sur une prédisposition connue.
Que faire si un remboursement est refusé pour antériorité ?
Demandez la motivation écrite et le fondement contractuel précis. Faites ensuite établir par votre vétérinaire un certificat datant l'apparition des premiers signes. Si le désaccord persiste, saisissez le service réclamations, puis le médiateur de l'assurance, gratuit et compétent pour ces litiges.
Les maladies héréditaires sont-elles exclues chez tous les assureurs ?
Non, et c'est précisément pourquoi la comparaison a un sens sur cette race. Plusieurs assureurs les couvrent après une carence allongée, et quelques uns les traitent comme n'importe quelle maladie. L'écart de cotisation entre ces contrats est souvent inférieur à dix euros par mois, pour une différence de couverture de plusieurs milliers d'euros.